Khi các phương thức tấn công trực tuyến ngày càng nguy hiểm và thay đổi liên tục, AI chính là lớp lá chắn hữu hiệu giúp phòng ngừa thiệt hại tài chính cho người dùng.
Khi ngày càng nhiều giao dịch được thực hiện trên Internet, người dùng không chỉ cần một nền tảng có thể xử lý giao dịch nhanh chóng mà còn cần được bảo vệ khỏi những rủi ro ngày càng khó nhận biết. Một đường link giả mạo, một tài khoản nhận tiền bất thường hay một giao dịch khác với thói quen thông thường đôi khi chỉ mất vài giây để trở thành sự cố.
Điều này khiến bài toán bảo mật tài chính số thay đổi đáng kể. Thay vì chỉ dựa vào mật khẩu, mã OTP hay những bước xác thực mà người dùng phải chủ động thực hiện, các hệ thống hiện nay đang hướng tới khả năng tự quan sát, phân tích và phát hiện những dấu hiệu bất thường trong quá trình giao dịch.
Từ xác thực người dùng đến nhận diện hành vi bất thường
Trong mô hình bảo mật truyền thống, người dùng thường là một phần trực tiếp của quy trình: nhập mật khẩu, xác nhận OTP hoặc thực hiện một bước xác thực bổ sung khi giao dịch được yêu cầu.
Nhưng khi số lượng giao dịch tăng lên hàng triệu, hàng chục triệu lượt, việc chỉ xác thực danh tính không còn đủ để nhận diện mọi rủi ro. Một giao dịch hoàn toàn có thể được thực hiện bởi đúng chủ tài khoản nhưng vẫn tiềm ẩn dấu hiệu bất thường.
Đó là khoảng trống mà AI có thể tham gia. Bằng cách phân tích lượng lớn dữ liệu và các mô hình hành vi, hệ thống có thể nhận ra những giao dịch khác biệt so với thông lệ, từ đó đưa ra cảnh báo hoặc yêu cầu xác minh trước khi giao dịch tiếp tục.
Đáng chú ý, công nghệ đang dịch chuyển từ tư duy “phát hiện sau khi xảy ra” sang “can thiệp trước khi quá muộn”. Thay vì chờ một giao dịch đáng ngờ hoàn tất rồi mới xử lý, hệ thống có thể tạo ra một điểm dừng để người dùng cân nhắc lại quyết định.
AI đang trở thành một lớp lá chắn được MoMo dùng để bảo vệ người dùng
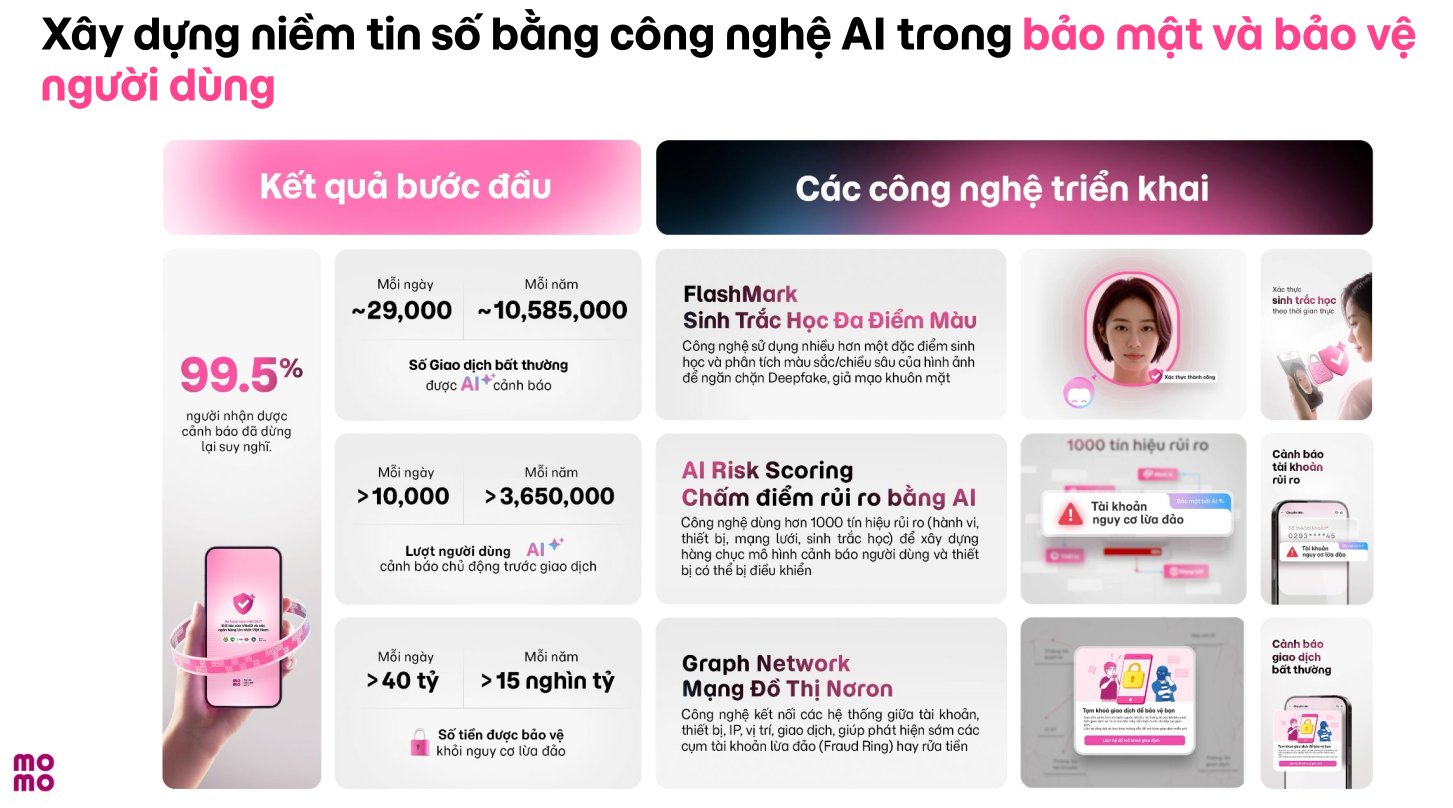
Thực tế triển khai AI trong lĩnh vực tài chính cho thấy quy mô của bài toán này rất lớn. Tại tập đoàn Công nghệ Tài chính MoMo, hệ thống AI có khả năng phát hiện gần 29.000 giao dịch bất thường mỗi ngày và chủ động cảnh báo hơn 10.000 người dùng mỗi ngày. Đáng chú ý, 99,5% người nhận cảnh báo đã dừng lại cân nhắc trước khi tiếp tục.
Điều đáng nói ở đây không chỉ nằm ở số lượng giao dịch được phát hiện. Quan trọng hơn, cảnh báo đã trở thành một cơ chế can thiệp vào hành vi của người dùng trước khi rủi ro có thể chuyển thành thiệt hại.
Trong môi trường số, đây là khác biệt quan trọng. Nếu một giao dịch tiền mặt cần nhiều bước để hoàn tất, một giao dịch trực tuyến có thể diễn ra gần như tức thời. Vì vậy, khả năng nhận diện rủi ro trong thời gian thực và đưa ra cảnh báo ngay tại thời điểm người dùng chuẩn bị thực hiện giao dịch có ý nghĩa lớn hơn nhiều so với việc xử lý sự cố sau đó.
Bảo mật đang trở thành một hệ thống nhiều lớp
Tuy nhiên, AI không phải lớp bảo vệ duy nhất. Khi các hình thức gian lận ngày càng đa dạng, bảo mật tài chính số cũng đang chuyển sang mô hình nhiều tầng, kết hợp giữa nhận diện hành vi, xác thực danh tính và các tiêu chuẩn bảo mật chuyên sâu.
FIDO2 là một ví dụ cho hướng tiếp cận này, khi việc xác thực được thiết kế để giảm sự phụ thuộc vào những phương thức truyền thống như mật khẩu. Trong hệ thống của MoMo, FIDO2 được triển khai cùng các lớp xác thực và bảo mật khác nhằm tăng cường khả năng bảo vệ tài khoản và giao dịch.
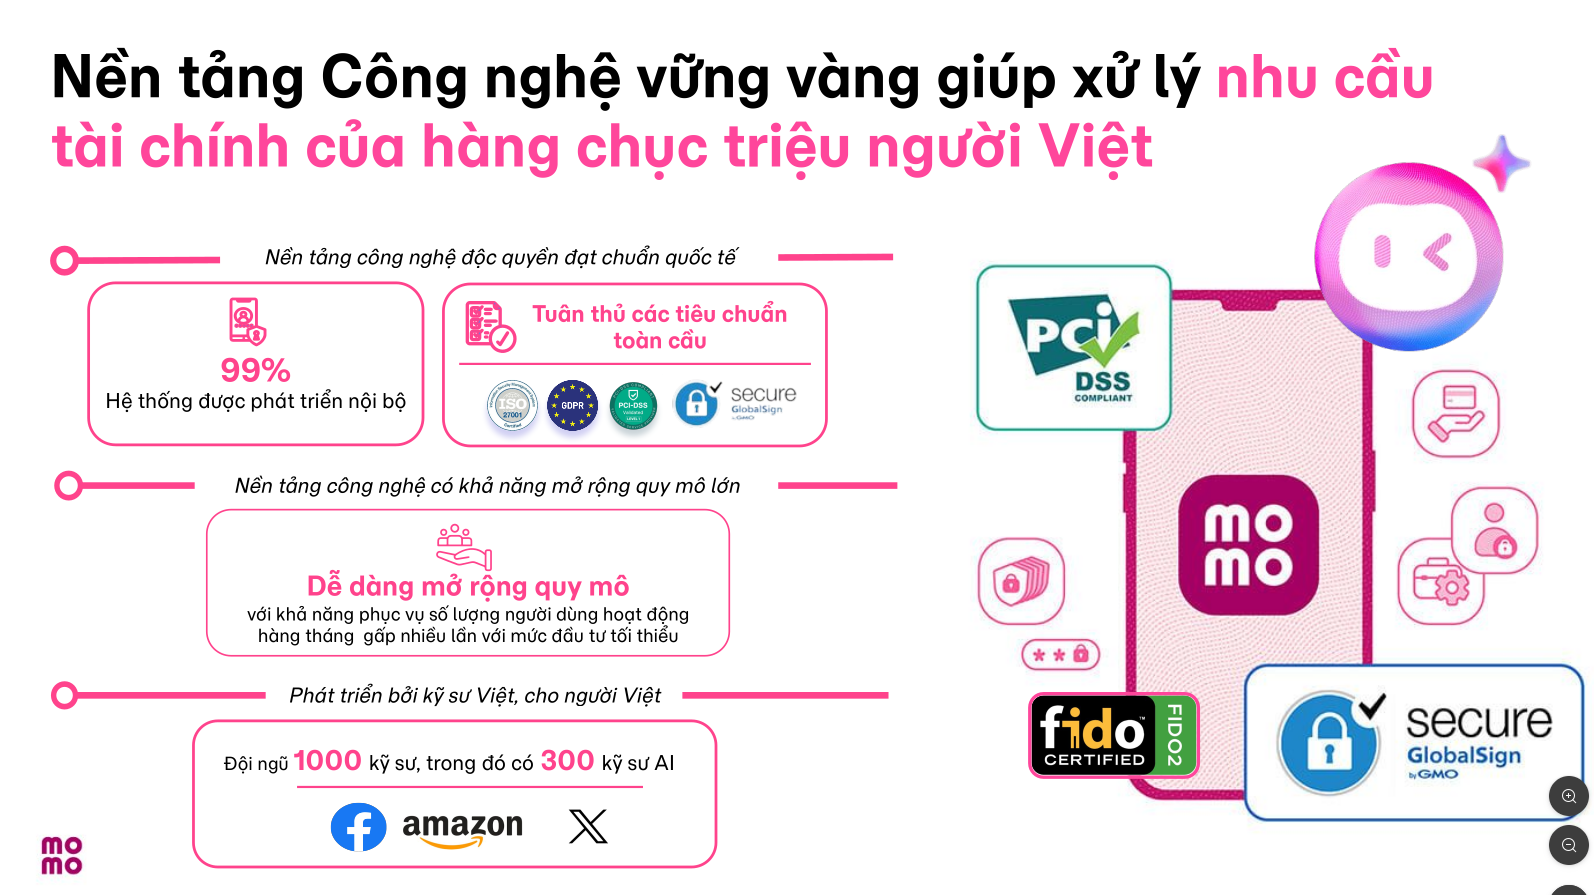
Bên cạnh AI, MoMo còn trang bị nhiều lớp bảo vệ khác cho người dùng của mình
Điểm đáng chú ý là phần lớn những công nghệ này không nhất thiết phải xuất hiện trực tiếp trước mắt người dùng. Một hệ thống bảo mật tốt không chỉ là hệ thống có nhiều bước xác nhận, mà còn phải đủ thông minh để xử lý phần phức tạp ở phía sau mà không khiến trải nghiệm trở nên nặng nề.
Nói cách khác, mục tiêu đang dần chuyển từ việc yêu cầu người dùng “tự bảo vệ mình” sang xây dựng một môi trường trong đó công nghệ có thể chủ động hỗ trợ họ.
Khi AI không chỉ bảo vệ mà còn hiểu người dùng
Sự phát triển của AI trong tài chính số cũng không dừng lại ở bài toán an toàn. Cùng một khả năng phân tích dữ liệu và nhận diện hành vi có thể được sử dụng để hiểu nhu cầu tài chính của từng người dùng, từ đó đưa ra những dịch vụ phù hợp hơn.
Đây là lý do AI đang xuất hiện ở nhiều lớp khác nhau của hệ sinh thái tài chính, từ phân tích và quản lý tài chính cá nhân đến chấm điểm tín dụng hay cá nhân hóa dịch vụ. MoMo cũng đang phát triển AI Moni theo hướng hỗ trợ người dùng phân tích và quản lý tài chính cá nhân, đồng thời ứng dụng AI trong chấm điểm tín dụng và cá nhân hóa trải nghiệm.
Sự thay đổi này cũng đặt ra một tiêu chuẩn mới cho các nền tảng tài chính số. Cuộc cạnh tranh không chỉ nằm ở giao diện đẹp hay số lượng tính năng, mà ngày càng phụ thuộc vào năng lực công nghệ phía sau.
MoMo cho biết khoảng 99% hệ thống được phát triển nội bộ, với đội ngũ khoảng 1.000 kỹ sư, trong đó có 300 kỹ sư AI. Những con số này cho thấy để AI có thể hoạt động hiệu quả trong môi trường tài chính, nền tảng công nghệ và năng lực xử lý dữ liệu phía sau đóng vai trò không kém bản thân thuật toán.
Và đó có lẽ là một trong những thay đổi đáng chú ý nhất của AI trong tài chính số: công nghệ càng hiện diện sâu, người dùng lại càng ít phải trực tiếp nhận ra sự hiện diện của nó — bởi phần việc phức tạp nhất đang được thực hiện âm thầm để giao dịch trở nên an toàn và thuận tiện hơn.