Không phải cứ đưa vào nhiều tính năng trong ứng dụng là có thể mang lại cho người dùng trải nghiệm digital-first của một ngân hàng, mà còn phải mang lại một thay đổi tổng thể về giao diện và thao tác trên điện thoại.
Với nhiều người dùng, một trong những thay đổi rõ nhất của ngành ngân hàng trong vài năm qua là ngày càng nhiều thao tác có thể thực hiện ngay trên điện thoại. Đằng sau sự thay đổi đó là cuộc chạy đua về trải nghiệm số, chứ không đơn thuần là việc đưa các dịch vụ truyền thống lên ứng dụng.
Từ “có ứng dụng” đến một ngân hàng digital-first
Một ứng dụng ngân hàng có nhiều tính năng chưa đồng nghĩa với việc ngân hàng đã trở thành một dịch vụ digital-first.
Khác biệt nằm ở cách toàn bộ hành trình được thiết kế lại. Người dùng có thể mở tài khoản mà không cần tới quầy, đăng ký thẻ trực tuyến, thực hiện giao dịch bất cứ lúc nào và tiếp cận các sản phẩm tài chính phù hợp hơn với nhu cầu của mình.
Ở phía sau những thay đổi đó là sự kết hợp của dữ liệu, tự động hóa và AI. Công nghệ không chỉ giúp ngân hàng xử lý công việc nhanh hơn mà còn có thể rút ngắn những bước mà khách hàng phải thực hiện.
Nói cách khác, cuộc cạnh tranh đang dần chuyển từ việc ngân hàng nào có nhiều tính năng hơn sang việc người dùng có thể hoàn thành công việc của mình nhanh và đơn giản đến đâu.
MSB và bộ đôi nền tảng số cho cá nhân, doanh nghiệp
Một trường hợp cho thấy rõ hướng tiếp cận này là Ngân hàng TMCP Hàng Hải Việt Nam MSB, khi ngân hàng ra mắt đồng thời MSB Digital Bank dành cho khách hàng cá nhân và MSB Business Banking dành cho khách hàng doanh nghiệp.
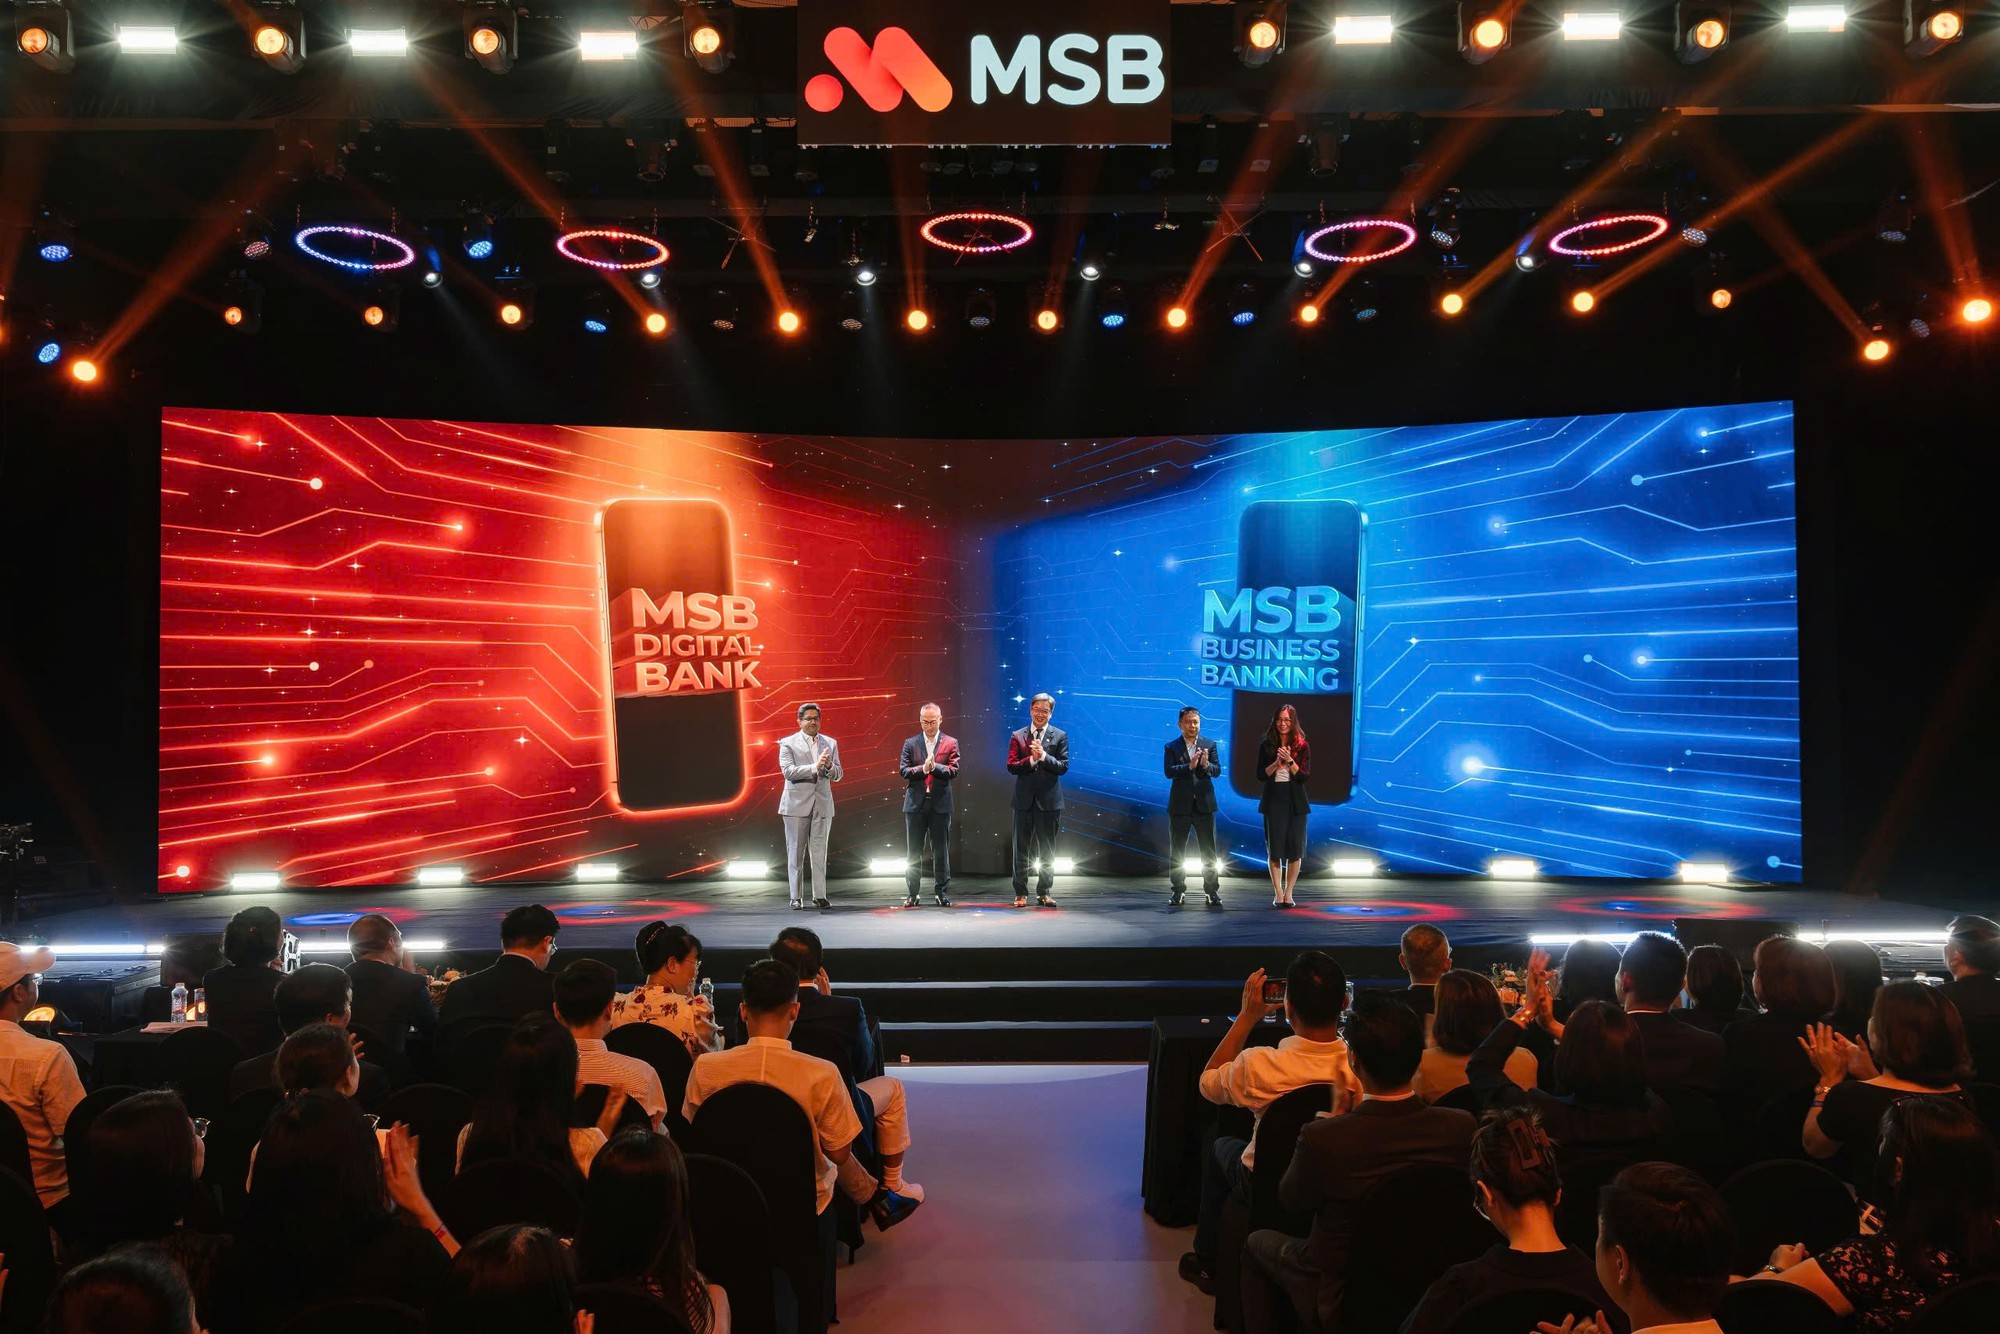
Cả hai nền tảng mới đều được xây dựng trên Backbase – nền tảng ngân hàng số hiện đại được nhiều định chế tài chính lớn trên thế giới tin dùng, đồng thời tích hợp đa tầng bảo mật như FIDO, Face Authentication, Bshield,... Qua đó, MSB mang đến nền tảng công nghệ chuẩn quốc tế, đồng thời thiết lập một “lá chắn” vững chắc, bảo vệ tối đa tài sản và dữ liệu của khách hàng.
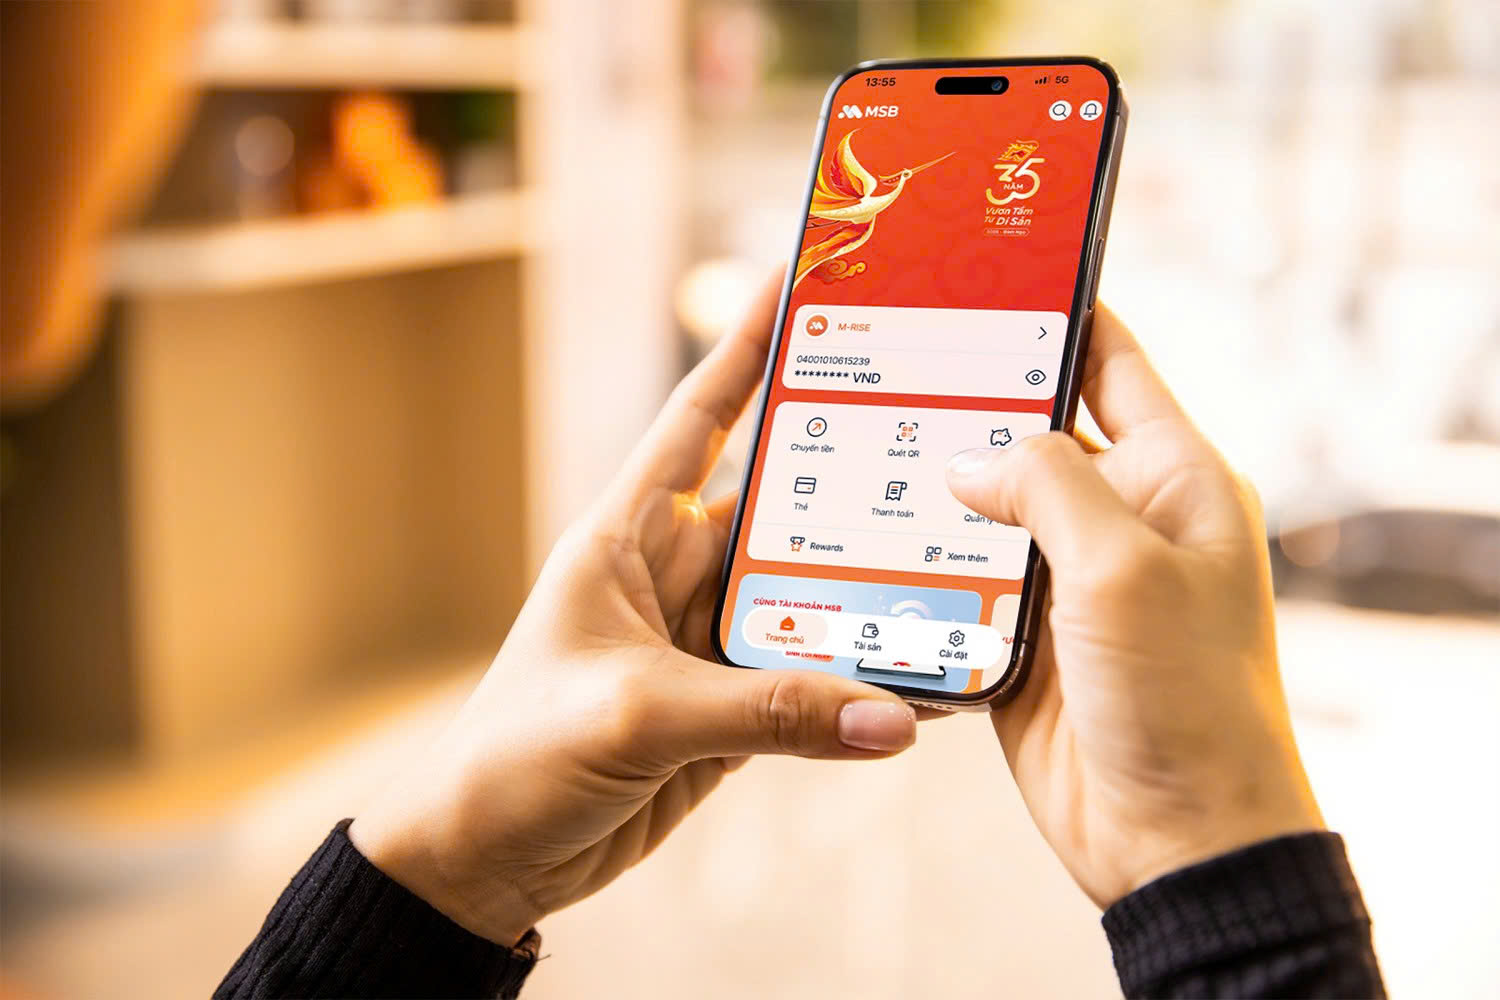
Với khách hàng cá nhân, MSB Digital Bank được phát triển theo hướng trở thành một trợ lý tài chính cá nhân thông minh, tập trung vào việc cá nhân hóa hành trình và tối ưu quản lý dòng tiền.
Để tối ưu cho cá nhân hóa hành trình - Giao diện ứng dụng MSB Digital Bank có thể thay đổi linh hoạt và đặc quyền theo từng phân hạng khách hàng (Khách hàng ưu tiên & Khách hàng thường). Bên cạnh đó, dựa trên thông tin nhân khẩu học và hành vi tài chính, hệ thống sẽ chủ động gợi ý các sản phẩm, tính năng và ưu đãi phù hợp nhất với từng cá nhân khách hàng.
Ngoài ra để tối ưu hóa dòng tiền cho khách hàng, MSB Digital Bank bổ sung nhiều tính năng, tiện ích hấp dẫn được khách hàng đón chờ như: mở tài khoản online, mở thẻ siêu tốc, tín dụng số không tài sản đảm bảo, sinh lời không ngừng, hệ sinh thái tiện ích Marketplace bảo hiểm trực tuyến, MSB Rewards dành riêng cho Khách hàng thân thiết,…
Trong khi đó, MSB Business Banking là nền tảng được ra đời nhằm giải mã bài toán vận hành phức tạp của cộng đồng doanh nghiệp – từ hộ kinh doanh siêu nhỏ, SME đến các tập đoàn lớn và doanh nghiệp FDI. Nền tảng này hợp nhất các nhu cầu tín dụng và phi tín dụng, cho phép doanh nghiệp dễ dàng xử lý xuyên suốt mọi tác vụ từ mở tài khoản, cấp tín dụng, thanh toán, chuyển tiền xuyên biên giới, giải ngân đến chi trả lương, quản lý dòng tiền ngay trên môi trường số.
Việc tách riêng hai nền tảng cho hai nhóm khách hàng cho thấy một thay đổi quan trọng: ngân hàng số không còn được nhìn như một ứng dụng dùng chung cho tất cả, mà đang được thiết kế xoay quanh những hành trình tài chính khác nhau của từng nhóm người dùng.
Khi trải nghiệm số trở thành một phần của câu chuyện thương hiệu
Đáng chú ý, quá trình số hóa này diễn ra song song với việc MSB kỷ niệm 35 năm hoạt động và triển khai chuỗi hoạt động “Vươn tầm từ di sản”. Đây cũng là nền tảng để ngân hàng tham gia đề cử tại hạng mục “Thương hiệu Việt lan tỏa bản sắc của năm” tại Better Choice Awards 2026.
Nếu “di sản” là câu chuyện về những giá trị được hình thành và tiếp nối qua thời gian, cách MSB đưa các giá trị đó vào những sản phẩm, nền tảng và trải nghiệm mới cho thấy một hướng tiếp cận khác với khái niệm kế thừa: giữ lại giá trị cốt lõi nhưng thay đổi cách người dùng tiếp cận nó.
Và đó có lẽ mới là ý nghĩa thực sự của digital-first: không phải biến ngân hàng thành một ứng dụng nhiều tính năng hơn, mà là thiết kế lại cách người dùng tương tác với dịch vụ tài chính ngay từ đầu.
Khi ngày càng nhiều thao tác được đưa lên môi trường số, lợi thế của ngân hàng sẽ không chỉ nằm ở số lượng dịch vụ có thể cung cấp, mà còn ở việc những dịch vụ đó có thể được kết nối thành một hành trình đơn giản, nhanh chóng và phù hợp với từng nhóm khách hàng đến đâu.