Nhu cầu tài chính khác nhau đòi hỏi cách cung cấp dịch vụ khác nhau. Trong xu hướng số hóa ngân hàng, việc thiết kế nền tảng phù hợp với đặc thù của từng nhóm khách hàng đang trở thành một hướng tiếp cận đáng chú ý.
Trong nhiều năm, ứng dụng ngân hàng tập trung đưa các dịch vụ quen thuộc lên điện thoại, giúp khách hàng chuyển tiền, thanh toán hay kiểm tra tài khoản mà không cần tới quầy. Tuy nhiên, hiệu quả của ngân hàng số không chỉ nằm ở số lượng tính năng, mà còn ở khả năng đáp ứng đúng nhu cầu và đơn giản hóa trải nghiệm của người dùng.
Với khách hàng cá nhân, nhu cầu chủ yếu xoay quanh thanh toán, tiết kiệm, tín dụng và quản lý tài chính hằng ngày. Trong khi đó, doanh nghiệp cần những công cụ hỗ trợ quản lý dòng tiền, xử lý giao dịch số lượng lớn, thanh toán quốc tế và kiểm soát quy trình tài chính. Sự khác biệt này đòi hỏi các nền tảng số phải được thiết kế theo mục đích sử dụng và đặc thù vận hành của từng nhóm khách hàng.
Thiết kế nền tảng theo nhu cầu khách hàng
Ngân hàng TMCP Hàng Hải Việt Nam (MSB) là một ví dụ cho hướng tiếp cận này khi ra mắt đồng thời hai nền tảng số MSB Digital Bank dành cho khách hàng cá nhân và MSB Business Banking dành cho khách hàng doanh nghiệp.
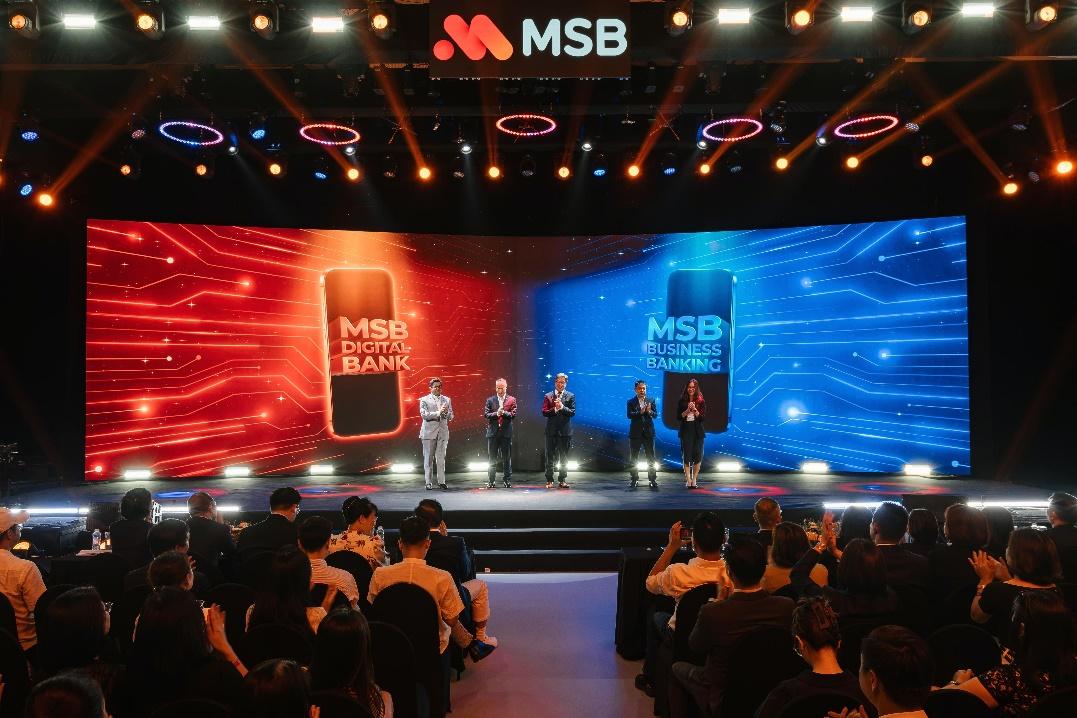
Hai nền tảng số mới được ra mắt nhằm đáp ứng nhu cầu tài chính riêng biệt của từng nhóm khách hàng cá nhân và doanh nghiệp.
Với MSB Digital Bank, trọng tâm là tạo trải nghiệm tài chính thuận tiện, đồng thời tăng khả năng cá nhân hóa dịch vụ. Bên cạnh các tiện ích như mở tài khoản trực tuyến, mở thẻ, thanh toán, tín dụng số và bảo hiểm trực tuyến, nền tảng có khả năng điều chỉnh trải nghiệm theo từng nhóm khách hàng, sử dụng thông tin nhân khẩu học và hành vi tài chính để gợi ý sản phẩm, tính năng và ưu đãi phù hợp.
Trong khi đó, MSB Business Banking tập trung vào bài toán quản trị và vận hành tài chính doanh nghiệp. Từ hộ kinh doanh siêu nhỏ, doanh nghiệp vừa và nhỏ (SME) đến tập đoàn lớn và doanh nghiệp có vốn đầu tư nước ngoài (FDI), khách hàng cần xử lý các nghiệp vụ như chuyển tiền, quản lý dòng tiền, trả lương và giao dịch quốc tế. Việc tổ chức các dịch vụ trên một nền tảng dành riêng cho doanh nghiệp giúp đáp ứng những yêu cầu đặc thù về giao dịch và quản trị.
Khác biệt giữa hai nền tảng không chỉ nằm ở nhóm dịch vụ được cung cấp, mà còn ở cách trải nghiệm được xây dựng theo nhu cầu thực tế của người dùng. Theo MSB, quá trình chuyển đổi số bao gồm việc thiết kế lại gần 40 hành trình khách hàng khép kín và số hóa 70% quy trình nội bộ.
Khi hiệu quả trải nghiệm trở thành thước đo
Số hóa ngân hàng không đơn thuần là đưa các giao dịch lên môi trường trực tuyến, mà còn là tổ chức dịch vụ và quy trình sao cho khách hàng sử dụng thuận tiện, hiệu quả hơn.
Với cá nhân, điều đó thể hiện ở khả năng tiếp cận và sử dụng dịch vụ tài chính trong những hành trình đơn giản, phù hợp hơn. Với doanh nghiệp, giá trị nằm ở khả năng xử lý giao dịch, quản lý dòng tiền và thực hiện nghiệp vụ tài chính hiệu quả trên nền tảng số.
Thông qua MSB Digital Bank và MSB Business Banking, MSB tiếp cận nhu cầu của hai nhóm khách hàng theo những định hướng riêng: một bên chú trọng trải nghiệm tài chính cá nhân, bên còn lại tập trung hỗ trợ hoạt động tài chính và vận hành doanh nghiệp. Đây cũng là cách công nghệ số phát huy giá trị không chỉ ở việc cung cấp thêm dịch vụ, mà còn ở khả năng đưa dịch vụ đến gần hơn với nhu cầu thực tế của từng nhóm khách hàng.